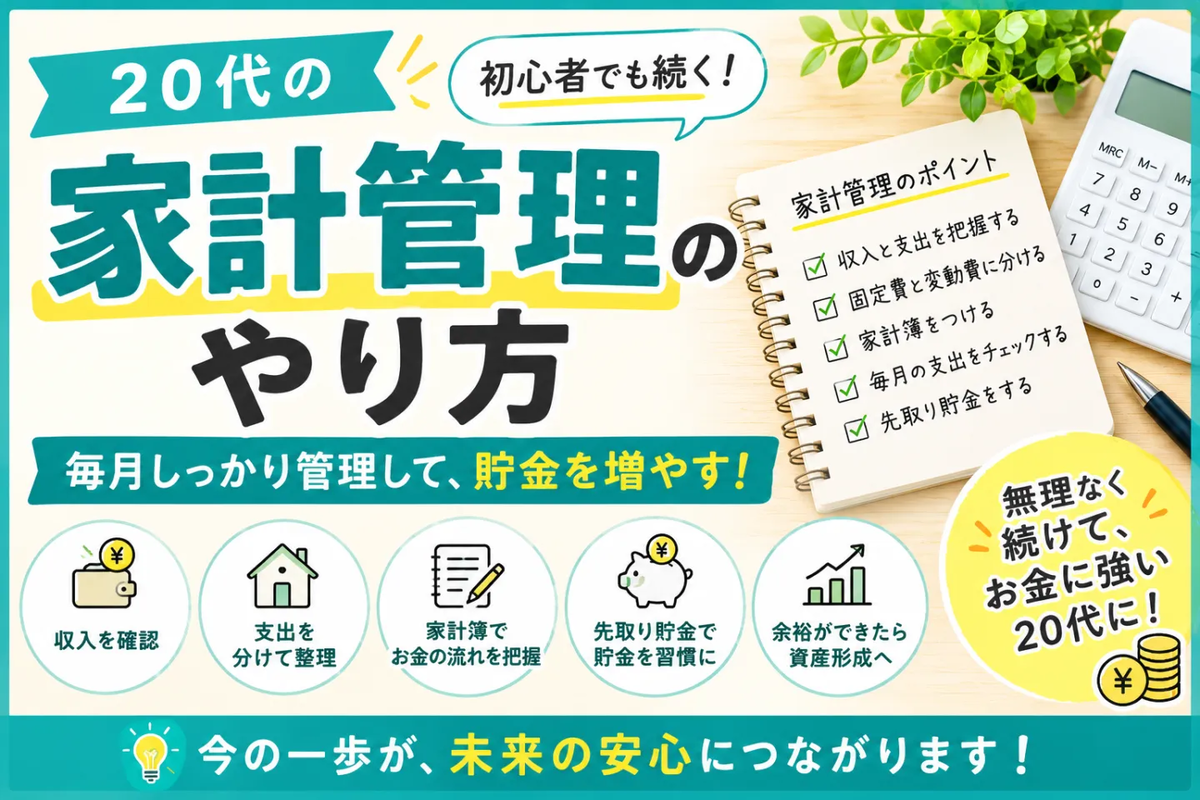
20代からはじめる簡単家計管理術!無理なくお金を貯める仕組みの作り方
「毎月ちゃんと働いているのに、なぜかお金が残らない……」
「家計簿をつけたいけど、細かく管理するのは面倒……」
そんな人におすすめなのが、無理なく続けられる家計管理です。家計管理というと難しく感じるかもしれませんが、最初から細かく管理する必要はありません。
この記事では、20代でも簡単に始められる家計管理の方法を紹介します。
1. 家計管理とは?
家計管理とは、簡単にいうと「自分のお金がどこに入って、どこに出ていっているのかを把握すること」です。
まずは、
というシンプルな考え方でOKです。毎月いくら収入があり、何にいくら使っているのかが分かれば、「なぜお金が貯まらないのか」も見つけやすくなります。
2. まずは収入を確認する
最初に確認するのは、毎月の手取り収入です。例えば、
-
給料
-
副業収入
-
その他の収入
などを合計します。※ボーナスは毎月の収入とは分けて考えると、普段の生活費を把握しやすくなります。
3. 次に支出を「固定費」と「変動費」に分ける
支出は、大きく2つに分けると分かりやすくなります。
固定費(毎月ほぼ決まった金額がかかる支出)
-
家賃
-
スマホ料金
-
インターネット料金
-
保険
-
サブスク
-
駐車場代 など
変動費(月によって金額が変わる支出)
-
食費
-
日用品
-
交際費
-
娯楽費
-
衣服
-
その他の買い物 など
まずはこの2つに分けるだけでも、自分のお金の使い方がかなり見えやすくなります。

4. 家計簿は細かくつけなくてもOK
家計簿が続かない理由の一つが、「細かく記録しすぎること」です。
例えば、「コンビニで〇〇円」「自動販売機で〇〇円」「スーパーで〇〇円」と、すべて記録しようとすると面倒になってしまいます。最初は、食費・日用品・交際費・その他くらいの大まかな分類でも十分です。
大切なのは完璧な家計簿を作ることではなく、自分のお金の流れを把握することです。
5. 初心者におすすめの家計管理方法
おすすめは、「毎月1回だけ家計を確認する方法」です。給料日前や月末など、日にちを決めて次の流れで確認します。
-
今月の手取り収入を確認
-
固定費を確認
-
変動費を確認
-
今月いくら残ったか確認
-
来月の予算を決める
毎日家計簿をつけるのが難しい人でも、月1回なら続けやすくなります。
6. 毎月チェックしたい5つのポイント
① 今月いくら使った?
まずは支出の合計を確認します。「思っていたより使っていた」という項目がないかチェックしましょう。
② 先月より増えた支出は?
食費や外食費、娯楽費など、先月より大きく増えている項目を確認します。増えた理由が分かれば、翌月に調整できます。
③ 固定費に無駄はない?
スマホ、保険、サブスクなどは定期的に確認しましょう。不要なサービスがあれば、解約やプラン変更を検討します。
④ 毎月いくら貯金できている?
「余ったら貯金」ではなく、毎月いくら貯金できているかを確認しましょう。例えば毎月3万円を貯金できれば、
となります。
⑤ 来月の予算を決める
最後に、来月使えるお金を決めます。「食費はいくら」「交際費はいくら」「自由に使えるお金はいくら」というように、あらかじめ予算を決めておくと使いすぎを防ぎやすくなります。
7. 家計管理でやりがちな失敗
-
完璧に管理しようとする
1円単位ですべて管理しようとすると、途中で面倒になってしまいます。最初は大まかでOKです。
-
節約しすぎる
食費や趣味などを極端に削ると、ストレスが溜まって長続きしません。節約は「無理なく続けられる範囲」で行いましょう。
-
貯金を後回しにする
「今月余ったら貯金しよう」と考えると、なかなか貯金できません。おすすめは先取り貯金です。給料が入ったら、最初に決めた金額を貯金に回します。
8. 家計に余裕ができたら次のステップへ
家計管理を続けて、毎月一定額を貯金できるようになったら、次は「貯めたお金をどうするか」を考えてみましょう。
-
生活に必要な貯金を確保する
-
毎月の家計を安定させる
-
余裕資金を作る
-
将来に向けた資産形成を考える
資産形成ではNISAなどの制度を利用する方法もあります。ただし、投資には元本割れの可能性があるため、生活費や近いうちに使う予定のお金まで投資に回さないようにしましょう。
まとめ
家計管理は、難しいことをする必要はありません。まずは、
-
収入を確認する
-
支出を固定費と変動費に分ける
-
毎月いくら使ったか確認する
-
先取り貯金をする
-
来月の予算を決める
というところから始めてみましょう。大切なのは、完璧な家計簿を作ることではなく、無理なく続けられる仕組みを作ることです。
毎月のお金の流れが分かるようになると、貯金や将来の資産形成についても考えやすくなります。まずは今月、自分が「何にいくら使っているのか」を確認するところから始めてみましょう!
ブログからのお知らせ
最後まで読んでいただき、ありがとうございました。
このブログでは、20代・30代の暮らしやお金に関する情報を、できるだけ分かりやすく紹介しています。
「無理なく貯める」「賢く使う」「将来に備える」をテーマに、毎日の暮らしに役立つ情報を発信していきますので、少しでも参考になった方はぜひ他の記事もチェックしてみてくださいね。
